Sony blocca gli ordini di memory card in Giappone e il mercato trema
La sospensione riguarda tutta la gamma, dalle SD alle CFexpress. Il segnale va oltre il settore fotografico: è la NAND flash a essere sotto pressione, e i data center AI ne sono i principali responsabili
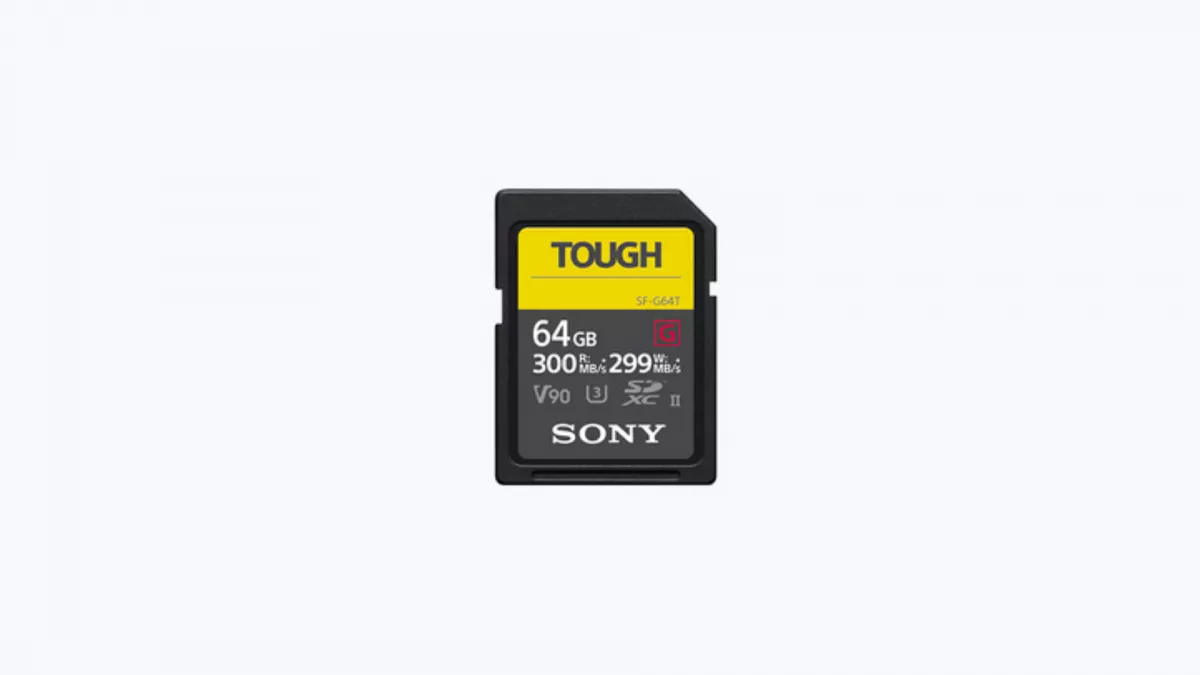
Sony ha sospeso l'accettazione di nuovi ordini per quasi tutta la sua gamma di memory card in Giappone. Stop alle CFexpress Type A e Type B, alle schede SDXC/SDHC — incluse le linee rinforzate TOUGH e le serie SF-M e SF-E — senza alcuna data di ripartenza annunciata. Quando un produttore di questo peso sceglie la strada più drastica, fermando gli ordini anziché limitarsi a rallentare le consegne, il messaggio è preciso: la pressione sulla filiera della memoria ha superato la soglia gestibile con i soli aggiustamenti interni.
Sony, per dimensioni industriali e capacità di approvvigionamento, è storicamente tra i brand più attrezzati ad assorbire gli shock di filiera prima che diventino visibili al pubblico. Questo rende la notizia ancora più significativa.
La NAND flash è la vera posta in gioco
Il riflesso immediato di molti è inquadrare questi episodi come una generica "carenza di semiconduttori". Nel caso delle memory card, la vulnerabilità è molto più specifica. Il componente chiave è la memoria NAND flash — il tipo di chip che conserva i dati anche senza alimentazione, usato nelle schede fotografiche così come negli SSD dei computer e dei server. Ed è proprio questa materia prima che si trova al centro di una competizione sempre più accesa tra segmenti di mercato molto diversi.
Quando data center e produttori di SSD enterprise prenotano capacità produttiva e assorbono wafer — le fette di silicio da cui si ricavano i chip — i prodotti a volumi inferiori e margini più compressi finiscono sistematicamente in coda. Le schede SD e molte CFexpress appartengono a questa seconda categoria. È qui che l'episodio Sony smette di essere una notizia da rivista fotografica e diventa un termometro della competizione tra settori industriali molto distanti tra loro.
L'intelligenza artificiale cambia le priorità della filiera
Nelle ultime settimane il quadro macro della NAND è cambiato rapidamente: diverse analisi di mercato descrivono un 2026 in cui la domanda legata a server e infrastrutture di intelligenza artificiale spinge verso una stretta dell'offerta e una dinamica di prezzi più aggressiva. La capacità produttiva viene sempre più "contrattualizzata" dai grandi acquirenti — i cosiddetti hyperscaler, cioè i giganti del cloud come Amazon, Google e Microsoft — che prenotano i wafer con largo anticipo, lasciando meno spazio per i segmenti consumer.
In questo contesto, la mossa di Sony ha due letture complementari. La prima è operativa: se non puoi garantire consegne e tempi certi, fermare gli ordini riduce il backlog (l'arretrato di ordini inevasi), le cancellazioni e le frizioni con i rivenditori. La seconda è strategica: sposta l'incertezza dal "quando arriva" al "se e a che condizioni torna disponibile", preparando il mercato a una normalizzazione più lenta e a prezzi meno prevedibili.
La NAND prodotta oggi finisce prima nei server AI che nelle fotocamere
Chi sente davvero il colpo
Per rivenditori e integratori del mondo imaging la conseguenza immediata è la frammentazione della disponibilità. Lo stop agli ordini non azzera istantaneamente la presenza sugli scaffali: significa che la distribuzione smette di essere rifornita in modo regolare, e la disponibilità residua diventa disomogenea per area e per canale. Per chi lavora con volumi e workflow strutturati, questo è un problema più serio della semplice inflazione: la prevedibilità di approvvigionamento è parte del costo totale di un'operazione professionale. Si innescano due effetti pratici: dispersione dei prezzi tra rivenditori e crescita degli acquisti «di opportunità» — si compra quando capita, non quando serve.
L'impatto però non è uniforme tra i segmenti. Le schede SD hanno una base installata enorme e un ventaglio di alternative molto ampio; quando un marchio rallenta, il mercato può assorbire lo shock con sostituzioni. Le CFexpress sono un collo di bottiglia più difficile da aggirare, perché si innestano su scelte di ecosistema. In particolare, il formato Type A è fortemente associato alle fotocamere Sony, e questo rende il problema molto più sensibile per fotografi e videomaker che hanno costruito il proprio flusso di lavoro attorno a quei corpi macchina. Sulla SD si può spesso cambiare marca e continuare a lavorare; sulla CFexpress — e soprattutto sulla Type A — compatibilità reale, stabilità termica e prestazioni sostenute contano quanto la capacità dichiarata sulla confezione.
Il rischio degli acquisti frettolosi
C'è un secondo livello di conseguenze, meno immediato ma più insidioso: la selezione «forzata» delle alternative. Quando un brand interrompe l'accettazione degli ordini, una parte degli utenti migra verso i concorrenti — ma nel mondo CFexpress la variabile critica non è solo la velocità di picco dichiarata, ma la continuità di scrittura e la coerenza tra specifiche, certificazioni e comportamento reale in fotocamera. Le certificazioni VPG esistono proprio per questo: garantire che la scheda mantenga le prestazioni anche durante sessioni di registrazione prolungate, non solo nei test di laboratorio.
La carenza può spingere una parte degli utenti verso acquisti frettolosi, con il rischio concreto di ritrovarsi con schede che sulla carta sembrano equivalenti ma in pratica si comportano in modo molto diverso sul campo. La scarsità, in altre parole, aumenta la pressione verso scelte rapide e spesso meno informate.
Quanto durerà e cosa succederà ai prezzi
La tentazione è trattare l'episodio come una carenza congiunturale destinata a rientrare in poche settimane. Il problema è che i fattori descritti dagli analisti appartengono a cicli più lunghi. Costruire nuovi impianti di produzione richiede anni e investimenti enormi: la capacità produttiva non si espande rapidamente, e i colli di bottiglia infrastrutturali sono reali — dalla disponibilità di trasformatori elettrici alle autorizzazioni per i nuovi stabilimenti.
Alcune stime recenti indicano aumenti molto marcati del prezzo della NAND nel breve periodo, con variazioni trimestrali particolarmente aggressive a inizio 2026 e un'inerzia al rialzo che potrebbe trascinarsi per buona parte dell'anno. Anche senza trasferire integralmente questi aumenti sul consumatore finale, l'effetto tipico sulle memory card è una combinazione di listini più alti e riduzione delle promozioni, con oscillazioni più frequenti tra un lotto e l'altro.
Chi ha lavori pianificati non può permettersi di scoprire all'ultimo che la scheda giusta è introvabile
Un problema solo giapponese?
La sospensione riguarda formalmente il Giappone e i canali Sony locali. Ma la filiera della NAND non è regionale nel senso classico: se la causa è una tensione globale di offerta, la geografia diventa soprattutto una questione di priorità commerciale — dove si decide di allocare la produzione residua, e con quali vincoli contrattuali. In questi casi, il primo segnale pubblico tende ad apparire in un mercato e poi a manifestarsi altrove come disponibilità più discontinua, tempi di consegna più lunghi o razionamenti non dichiarati a livello di canale. Chi compra in Europa ha ragione di tenere d'occhio l'evoluzione.
Per gli utenti finali, l'aspetto più pragmatico è distinguere tra bisogni immediati e acquisti difensivi. Chi ha un lavoro pianificato — eventi, produzioni, trasferte — non può permettersi di scoprire a ridosso che una scheda specifica è introvabile. La strategia più razionale in questi scenari è anticipare: consolidare un set minimo di schede affidabili e già testate sul proprio corpo macchina, evitando di cambiare marca o modello all'ultimo momento. Per chi invece valuta un acquisto non urgente, inseguire «l'ultima offerta rimasta» è spesso controproducente: quel prezzo incorpora già un premio da scarsità.
Una commodity che non è più tale
Il dato strutturale, sullo sfondo, è che la notizia Sony arriva mentre il settore della memoria sta attraversando una polarizzazione profonda: investimenti, capacità produttiva e innovazione vengono attratti dai segmenti ad alto valore — enterprise, AI, alta densità — mentre la disponibilità di componenti storicamente considerati banali, come le schede di memoria rimovibili, diventa meno scontata. La domanda interessante non è tanto quando Sony riaprirà gli ordini in Giappone, ma se il mercato delle memory card tornerà a essere trattato come una commodity — o se entrerà stabilmente in una logica di disponibilità intermittente e prezzi più vicini a quelli degli SSD che a quelli degli accessori fotografici.